Laisser l’argent qu’on ne dépense pas sur un compte courant est contre productif. Avec l’inflation, vos euros perdent chaque année de la valeur. Si tout le monde connait le livret A, les comptes à terme et les autres livrets sont moins un réflexe.
Chez Hello bank!, le Livret Hello + rapporte 2,50 % brut par an pendant 12 mois jusqu’à 50 000 euros (pour une ouverture avant le 23 novembre 2026), et le Compte à Terme Hello Max propose actuellement 2,80 % brut fixe sur 12 mois dès 10 000 euros (taux en vigueur depuis le 27 octobre 2026).
Taux, plafonds, sortie anticipée, fiscalité, ouverture depuis l’appli : on vous explique tout en détail pour vous aider à faire un choix pour votre épargne.
Ce qu’il faut retenir
- Le Livret Hello + de Hello bank! rapporte 2,50 % brut par an pendant 12 mois, sur 50 000 euros maximum, pour tout nouveau livret ouvert entre le 22 septembre et le 23 novembre 2026.
- Le Livret Hello + reste disponible à tout moment, sans frais de versement, de retrait ni de tenue de compte, dès 10 euros par opération.
- Le Compte à Terme Hello Max de Hello bank! offre 2,80 % brut fixe sur 6 ou 12 mois pour un dépôt d’au moins 10 000 euros, sans plafond (taux au 27 octobre 2026).
- Une sortie anticipée du Compte à Terme Hello Max entraîne une pénalité de 0,50 % sur le taux, et aucun intérêt n’est versé si l’argent ressort dans les 30 premiers jours.
- Les deux produits s’ouvrent 100 % en ligne depuis l’appli Hello bank!, à condition de détenir un compte courant Hello bank!.
Je profite de l’offre Livret Hello +
Quel placement choisir pour une épargne disponible dans une banque mobile ?
Pour une épargne disponible à tout moment dans une banque mobile, le livret d’épargne est et reste le placement de référence. Le capital est garanti, les intérêts tombent systématiquement et vous récupérez votre argent en quelques secondes en cas de besoin. Le premier réflexe pour placer son épargneconsiste à remplir les livrets réglementés, à commencer par le Livret A et le LDDS. Leurs intérêts sont exonérés d’impôt, et leur taux est fixé par l’État (1,7 % depuis le 1er août 2026). D’autres part leurs plafonds peuvent être vite atteints : 22 950 euros pour le Livret A, 12 000 euros pour le LDDS. Bonne nouvelle, Hello bank! propose les deux dans son appli, tout comme le LEP (pour les foyers éligibles).
Une fois ces enveloppes pleines, le livret bancaire est là pour prendre le relais. Un livret bancaire, c’est un livret d’épargne dont la banque fixe librement le taux et le plafond ; ses intérêts sont imposables, contrairement à ceux du Livret A, c’est pour cela qu’on parle de brut et pas de net. Voyez-le comme une deuxième tirelire, celle qu’on sort quand la première déborde. Hello bank! le présente d’ailleurs comme « le bon complément des livrets réglementés ». Encore faut-il que son taux vaille le détour, et c’est là que le Livret Hello + entre en scène.
Combien rapporte le Livret Hello + de Hello bank! ?
Le Livret Hello + de Hello bank! rapporte 2,50 % brut par an pendant 12 mois, sur 50 000 euros maximum, pour tout nouveau livret ouvert entre le 22 septembre et le 23 novembre 2026. Oui, un an entier, là où bien des taux d’appel s’évaporent au bout de quelques semaines. Le taux boosté est garanti 12 mois à compter de la quinzaine qui suit la souscription. Concrètement, 10 000 euros laissés toute l’année sur le Livret Hello + génèrent environ 250 euros d’intérêts bruts, avant impôt et prélèvements sociaux.
Quelques règles du jeu, pour être complet. L’offre est limitée à un seul livret par personne et peut être close à tout moment. Au-delà de 12 mois ou de 50 000 euros, c’est le taux standard qui s’applique : 0,50 % brut jusqu’à 50 000 euros et 0,60 % au-delà, un taux en vigueur depuis le 16 février 2023, aussi révisable par la banque.
Mais ce n’est pas tout : le Livret Hello + ne vous coûte rien. Aucun frais de versement, de retrait ou de tenue de compte, et chaque opération démarre à 10 euros seulement. Depuis l’appli, vous pouvez programmer des virements permanents (montant et fréquence au choix, modifiables à tout moment) pour épargner en pilote automatique. Cerise sur le gâteau ? Vous pouvez baptiser votre livret du nom de votre projet, « Vacances au Japon » ou « Nouvelle voiture », histoire de garder le cap. Le livret peut aussi être ouvert en compte joint.
Combien rapporte le Compte à Terme Hello Max de Hello bank! ?
Le Compte à Terme Hello Max de Hello bank! rapporte 2,80 % brut fixe sur 6 et 12 mois, pour un dépôt d’au moins 10 000 euros, selon les taux en vigueur au 27 octobre 2026. Le compte à terme, aussi appelé dépôt à terme (DAT), est un placement où vous bloquez une somme pendant une durée fixée d’avance, en échange d’un taux garanti dès l’ouverture. Vous savez donc dès le premier jour combien vous toucherez à l’échéance, quoi qu’il arrive aux taux entre-temps. Si vous optez pour une période plus courte, le taux chute est à 2,40%.
| Durée du Compte à Terme Hello Max | Taux annuel brut fixe | Taux actuariel annuel brut | Intérêts bruts pour 20 000 € (estimation) |
|---|---|---|---|
| 3 mois | 2,40 % | 2,42 % | 120 € |
| 6 mois | 2,80 % | 2,82 % | 280 € |
| 12 mois | 2,80 % | 2,80 % | 560 € |
Source : Hello bank!, taux en vigueur au 27 octobre 2026, susceptibles de varier quotidiennement. Les durées de 1 et 9 mois sont aussi proposées. Intérêts calculés par nos soins, avant impôt et prélèvements sociaux.
Le taux actuariel, c’est le rendement annuel équivalent, comme si vous replaciez capital et intérêts au même taux jusqu’au bout de l’année. Pour le reste, le Compte à Terme Hello Max ne fait pas les choses à moitié : versement en une seule fois sans plafond, zéro frais d’ouverture, de gestion et de clôture, et des intérêts versés à l’échéance. Le taux du jour bouge, mais celui que vous signez reste figé jusqu’au bout.
La contrepartie, c’est la patience. Votre capital reste garanti à tout moment, mais si vous récupérez votre argent avant l’échéance (forcément en totalité), une pénalité de 0,50 % s’applique sur le taux correspondant à la durée réelle de placement. Et en cas de sortie dans les 30 premiers jours, aucun intérêt n’est versé. Bref, on n’y place que l’argent dont on est certain de ne pas avoir besoin d’ici là.
Je découvre le Compte à Terme Hello Max
Livret Hello + ou Compte à Terme Hello Max : comment répartir son épargne ?
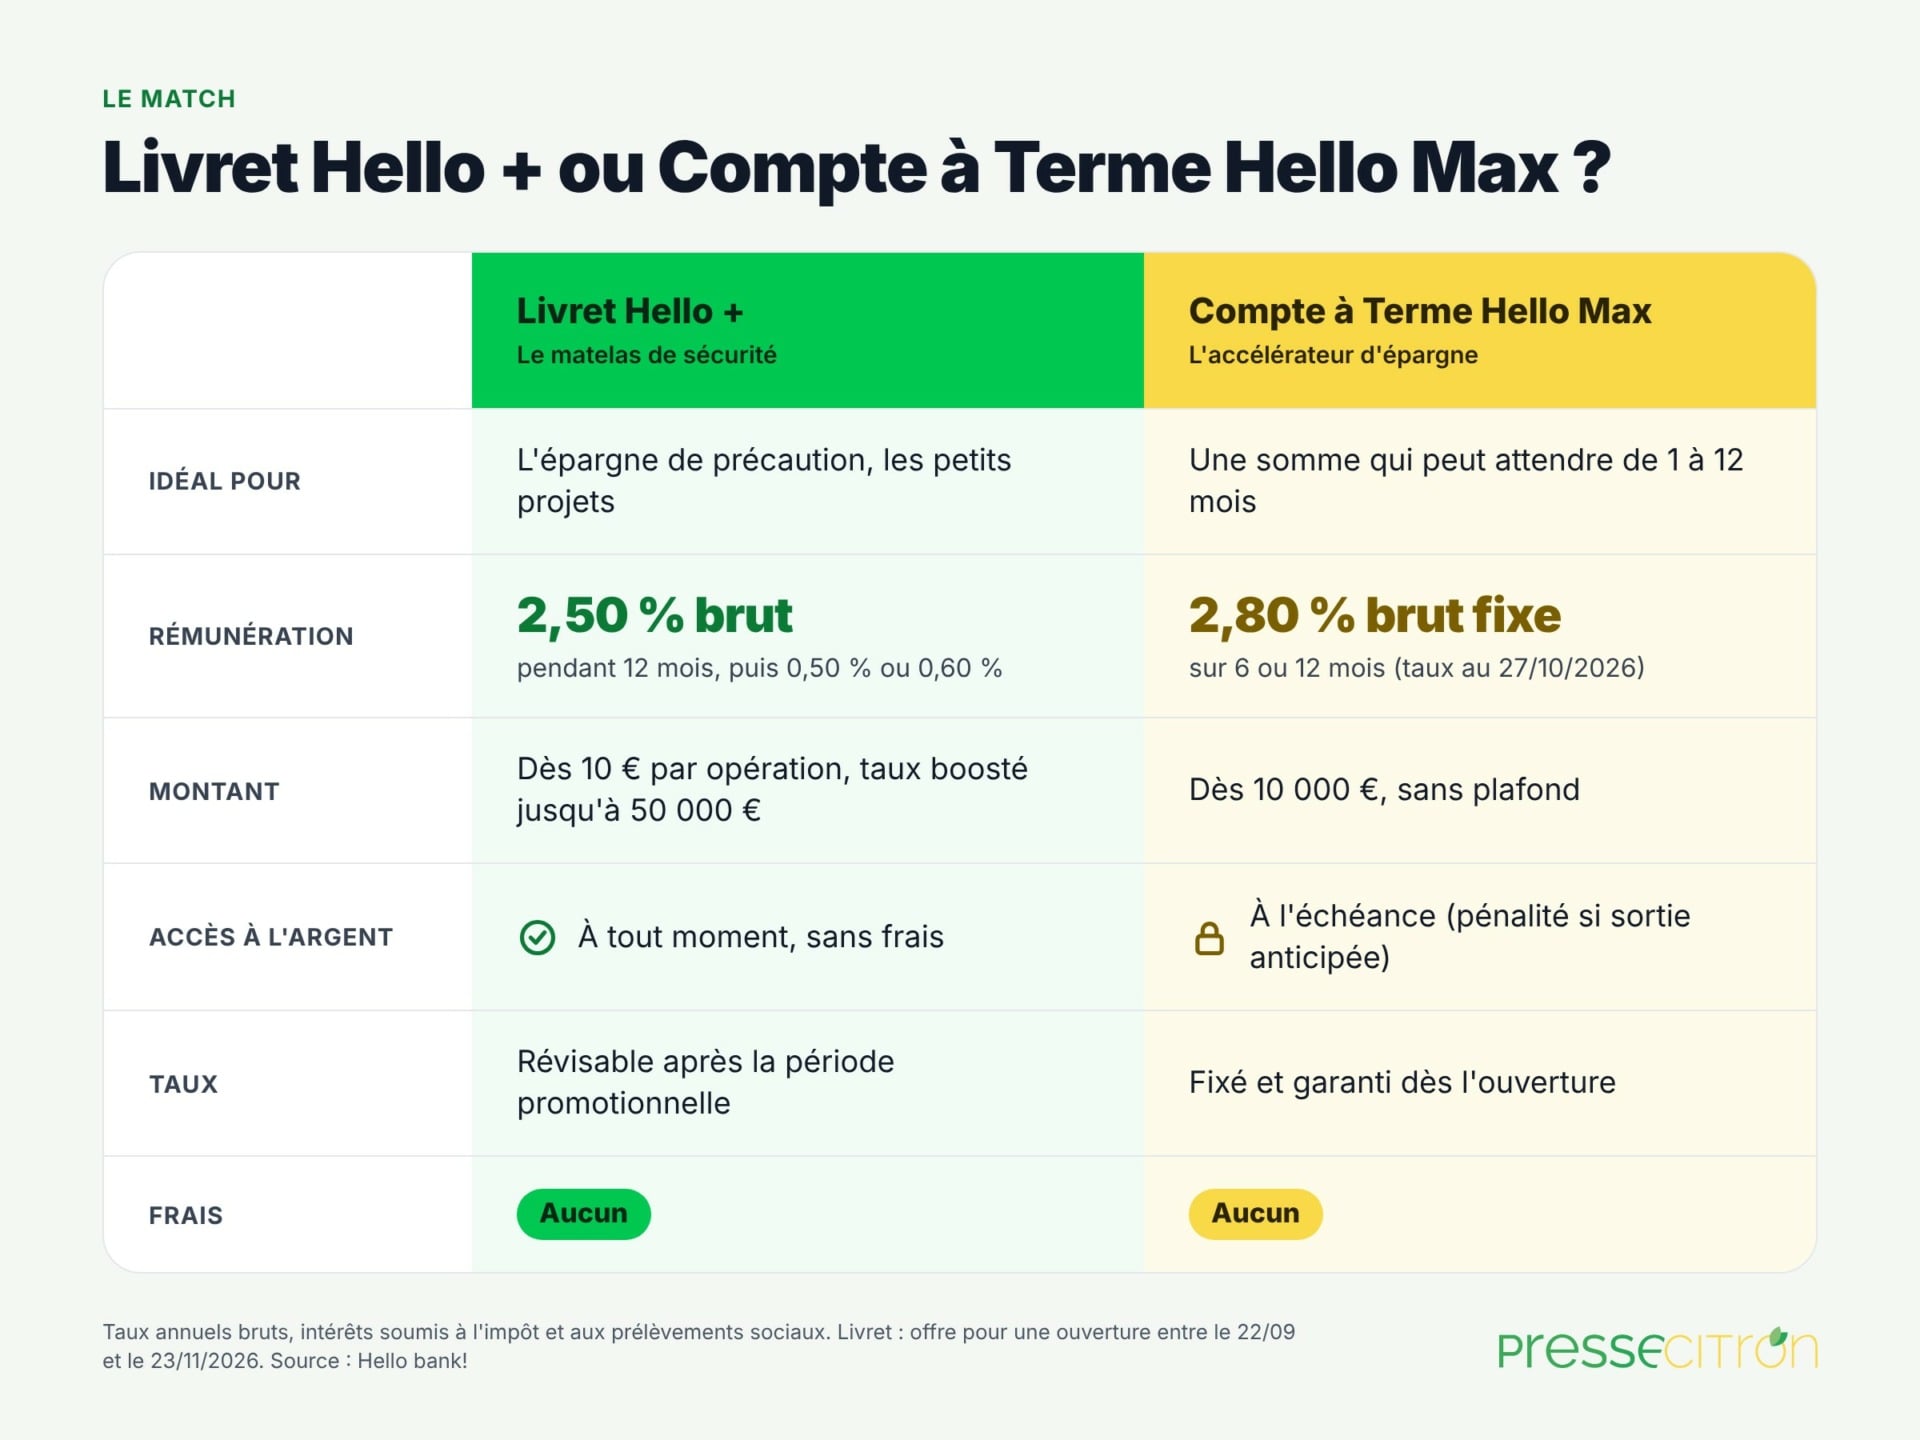
La bonne méthode c’est de placer sur le Livret Hello + l’argent dont vous pourriez avoir besoin du jour au lendemain. Et ouvrir un Compte à Terme Hello Max avec une somme que vous ne toucherez pas avant l’échéance choisie. Le premier sert de matelas de sécurité pour les coups durs (une voiture en panne, une machine à laver qui rend l’âme), le second d’accélérateur pour l’argent qui dort. Les deux font la paire :
| Livret Hello + | Compte à Terme Hello Max | |
|---|---|---|
| Idéal pour | l’épargne de précaution, les petits projets | une somme qui peut attendre de 1 à 12 mois |
| Rémunération | 2,50 % brut pendant 12 mois (ouverture jusqu’au 23/11/2026), puis 0,50 % ou 0,60 % | 2,80 % brut fixe sur 6 ou 12 mois (au 27/10/2026) |
| Montant | dès 10 € par opération, taux boosté jusqu’à 50 000 € | dès 10 000 €, sans plafond |
| Accès à l’argent | à tout moment, sans frais | à l’échéance (pénalité en cas de sortie anticipée) |
| Taux | révisable après la période promotionnelle | fixé et garanti à l’ouverture |
| Frais | aucun | aucun |
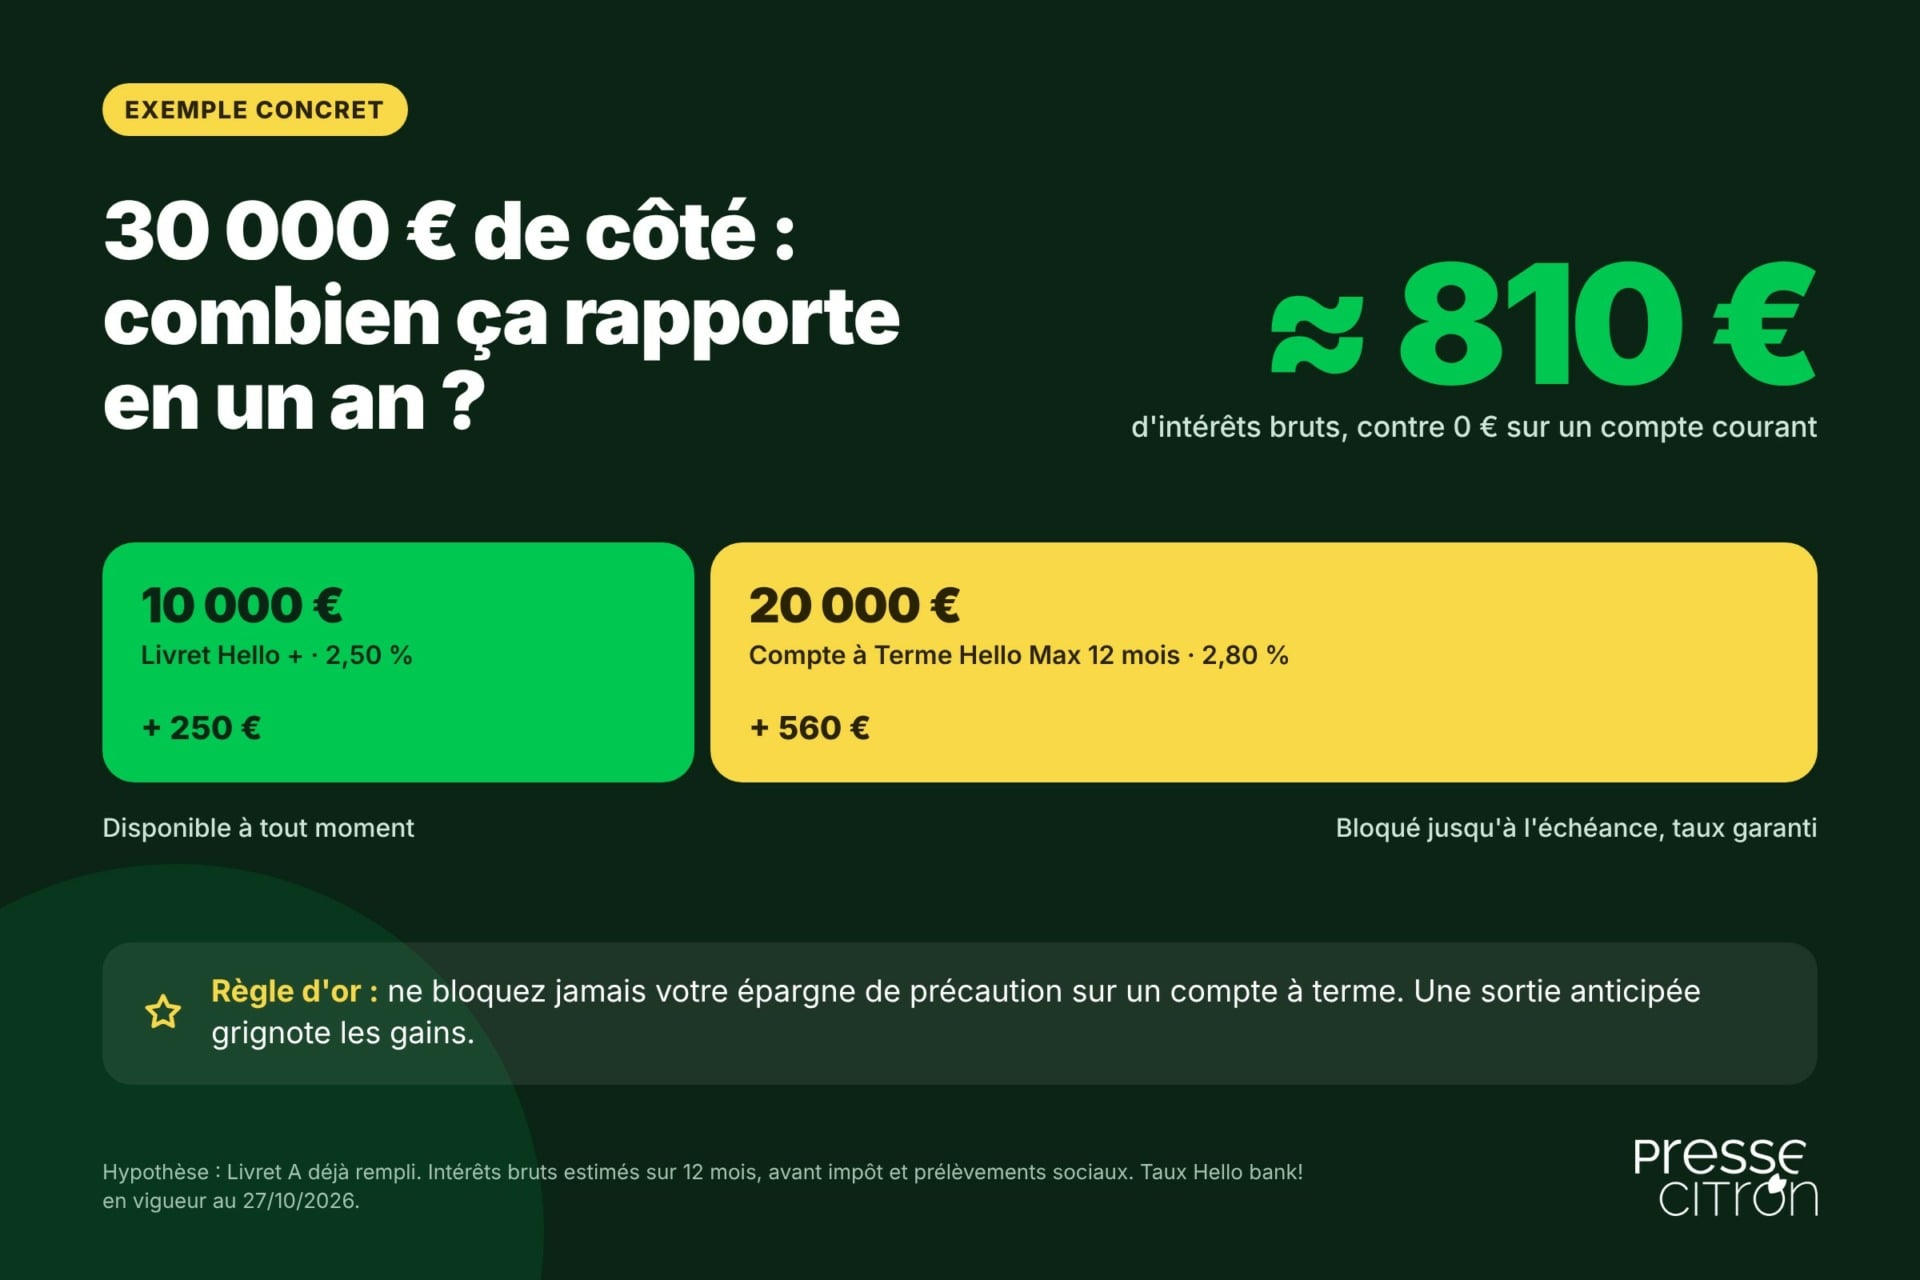
Prenons un exemple. Vous avez 30 000 euros de côté, Livret A déjà rempli. En laissant 10 000 euros sur le Livret Hello + et en plaçant 20 000 euros sur un Compte à Terme Hello Max de 12 mois, vous encaissez environ 810 euros d’intérêts bruts en un an (250 euros d’un côté, 560 euros de l’autre), contre zéro sur un compte courant. Vous gardez en prime une réserve disponible à tout moment. Un projet daté, comme un voyage prévu à l’été 2027 ? Calez simplement la durée du compte à terme sur votre calendrier, 6 mois par exemple.
Seule règle d’or : ne jamais bloquer votre épargne de précaution sur un compte à terme. Si un imprévu vous oblige à casser le contrat, la pénalité grignote une partie des gains, voire la totalité dans le premier mois. Mieux vaut donc dimensionner large côté livret et ne mettre sur le Compte à Terme Hello Max que le surplus.
Comment ouvrir un Livret Hello + ou un Compte à Terme Hello Max ?
Pour ouvrir un Livret Hello + ou un Compte à Terme Hello Max, vous devez d’abord détenir un compte courant Hello bank!, puis souscrire en quelques clics depuis l’appli Hello bank! ou votre espace client sur hellobank.fr. Le Livret Hello + est accessible à toute personne majeure (ou mineure émancipée) résidant en France, le Compte à Terme Hello Max à tout client majeur. La démarche est simple comme bonjour :
- si vous n’êtes pas encore client, ouvrez un compte Hello bank! en ligne ;
- depuis l’appli ou votre espace client, remplissez le formulaire de la rubrique Livret Hello + ou Compte à Terme Hello Max ;
- validez le récapitulatif et signez votre contrat en ligne ;
- alimentez votre placement par virement depuis votre compte courant (à partir de 10 euros pour le livret, 10 000 euros en une seule fois pour le compte à terme).
Le Livret Hello + est ouvert sous 48 heures (jours ouvrés), et vous disposez dans les deux cas d’un délai de rétractation de 14 jours calendaires. Derrière l’appli, Hello bank! n’a rien d’une start-up sortie de nulle part : c’est la banque en ligne de BNP Paribas, qui revendique plus d’un million de clients et a reçu en 2025 le trophée Pricebank de la meilleure banque en ligne sur les services bancaires, pour la deuxième année consécutive.
Le calendrier joue en votre faveur. Le taux de 2,50 % du Livret Hello + est réservé aux livrets ouverts jusqu’au 23 novembre 2026, et Hello bank! offre jusqu’à 330 euros pour toute ouverture de compte jusqu’au 8 décembre 2026 (voir conditions sur le site Hello bank!). Il serait dommage de ne pas en profiter.
Je profite de l’offre Livret Hello +
J’ouvre mon Compte à Terme Hello Max
Vos questions sur l’épargne en banque mobile
Mon argent est-il en sécurité dans une banque mobile comme Hello bank! ?
Oui. Les sommes placées sur le Livret Hello + et le Compte à Terme Hello Max sont des dépôts bancaires couverts par le Fonds de garantie des dépôts et de résolution (FGDR), jusqu’à 100 000 euros par client et par établissement. Côté garantie, une banque mobile joue donc dans la même cour qu’une banque à réseau d’agences.
Petite subtilité : Hello bank! étant une marque de BNP Paribas, ce plafond de 100 000 euros s’apprécie sur l’ensemble de vos dépôts chez Hello bank! et BNP Paribas. Le Livret A, le LDDS et le LEP bénéficient, eux, d’une garantie distincte de 100 000 euros.
Peut-on ouvrir un Livret Hello + sans être client Hello bank! ?
Non. Pour ouvrir un Livret Hello +, il faut au préalable détenir un compte courant ou un compte joint Hello bank!, et la même règle vaut pour le Compte à Terme Hello Max.
Si vous partez de zéro, l’ouverture du compte et celle du livret se font toutes les deux en ligne, sans passer par une agence. Une fois le compte actif, la souscription du livret ne prend que quelques clics dans l’appli.
Les intérêts du Livret Hello + et du Compte à Terme Hello Max sont-ils imposables ?
Oui. Les intérêts du Livret Hello + et du Compte à Terme Hello Max sont soumis à l’impôt sur le revenu et aux prélèvements sociaux, selon le régime fiscal des revenus de capitaux mobiliers.
C’est la grande différence avec le Livret A, le LDDS et le LEP, dont les intérêts sont exonérés. Voilà pourquoi les taux des livrets bancaires et des comptes à terme sont toujours affichés en brut, et pourquoi on remplit d’abord les livrets réglementés.
Que devient le Livret Hello + après les 12 mois de taux boosté ?
Après 12 mois, le Livret Hello + continue de fonctionner normalement mais passe au taux standard de Hello bank!, soit 0,50 % brut jusqu’à 50 000 euros et 0,60 % au-delà (taux en vigueur depuis le 16 février 2023, révisable). Votre argent reste disponible, sans aucune démarche à faire.
C’est le bon moment pour faire le point : garder sur le livret votre épargne de précaution, et déplacer le surplus vers un placement mieux rémunéré, comme un Compte à Terme Hello Max si vous n’en avez pas besoin dans l’immédiat.
Quel jour verser sur son Livret Hello + pour optimiser ses intérêts ?
Mieux vaut verser sur le Livret Hello + avant le 1er ou le 16 du mois, car les sommes déposées commencent à rapporter à partir de la quinzaine qui suit. À l’inverse, retirez plutôt après le 15 ou en fin de mois, puisque l’argent retiré cesse de rapporter dès le début de la quinzaine en cours.
Hello bank! déconseille aussi de déposer et retirer une même somme dans la même quinzaine. Une astuce simple : caler vos virements permanents juste avant ces deux dates, et le tour est joué.
Communication à caractère publicitaire. Offre Livret Hello + réservée aux souscripteurs d’un nouveau Livret d’épargne Hello+ ouvert entre le 22 septembre 2026 et le 23 novembre 2026, dans la limite d’un seul livret portant cette offre par personne ; offre pouvant être close à tout moment. Rémunération de 2,50 % brut annuel soumise aux prélèvements fiscaux et sociaux, garantie pendant 12 mois à compter de la quinzaine suivant la souscription pour un montant de 50 000 euros maximum ; au-delà de cette période ou de ce montant, application du taux standard du Livret d’épargne Hello+ (0,50 % jusqu’à 50 000 euros et 0,60 % au-delà, taux brut annuel en vigueur au 16 février 2023, susceptible d’être révisé à tout moment). Compte à Terme Hello Max accessible à partir de 10 000 euros : taux en vigueur au 27 octobre 2026, fonction de la durée choisie et susceptibles de varier quotidiennement ; intérêts soumis aux prélèvements fiscaux et sociaux ; en cas de sortie anticipée, pénalité de 0,50 % appliquée sur le taux correspondant à la durée réelle de placement, et aucune rémunération en cas de sortie dans les 30 jours suivant la souscription. Offre de bienvenue jusqu’à 330 euros valable jusqu’au 8 décembre 2026, voir conditions sur le site Hello bank!. Hello bank! est l’offre 100 % digitale de BNP Paribas SA, au capital de 2 203 201 214 euros, siège social : 16, boulevard des Italiens, 75009 Paris, immatriculée sous le n° 662 042 449 RCS Paris, ORIAS n° 07 022 735.