Un compte courant dans une banque traditionnelle, un autre chez une néobanque pour voyager, un Livret A ouvert il y a quinze ans, un PEA quelque part, parfois un compte pro pour une micro-entreprise. En 2026, la multibancarisation est quasiment devenue la norme. Mais cette multiplication des comptes présente un défaut non négligeable : il est très difficile de savoir ce qu’il nous reste vraiment à la fin du mois.
Les agrégateurs de comptes comme Bankin ont bien tenté d’y répondre en affichant tous vos soldes au même endroit. Mais voir une longue liste de comptes ne dit pas quoi en faire. C’est là qu’intervient Panoply. La jeune pousse française ne se présente pas comme un agrégateur de plus, mais comme un « compte universel ». Panoply est non seulement capable de lire ce qui va tomber sur vos comptes, mais elle peut aussi vous prévenir si vous allez finir à découvert à la fin du mois ou, si vos revenus vous le permettent, vous suggère où placer l’argent qui dort.
Derrière le projet, trois associés : Kévin Woringer, CEO, ancien banquier passé également par le paiement et ex-dirigeant d’une beauty tech, Emmanuel Boulade, ancien directeur de la communication de Revolut, aux commandes du growth marketing, et Tony Phe, CTO, et ancien VP Engineering de Treezor, la plateforme de banking as a service de Société Générale.
Nous avons longuement échangé avec Kévin et Emmanuel pour comprendre ce qu’est Panoply et comment le service fonctionnera quand il sera déployé.
La promesse de Panoply
On pourrait résumer le fonctionnement de Panoply en une phrase : c’est un compte unique qui sert à gérer tous les autres, sans avoir à changer de banque ni à transférer son argent. Vos comptes existants restent où ils sont et passent « en arrière-plan », tandis que l’application devient votre point d’entrée.
En pratique, Panoply repose sur deux piliers. D’abord, elle vous dit ce que vous pouvez vraiment dépenser, en tenant compte de tout ce qui va tomber dans les jours et les semaines à venir. Loyer, crédits, abonnements, impôts, tout est scanné sur les deux dernières années pour identifier les dépenses habituelles afin de mieux visualiser vos finances personnelles. L’objectif final est évidemment de ne plus finir dans le rouge.
Contrairement aux agrégateurs, Panoply ne se contente pas d’analyser les comptes. L’application se veut active et vous suggère quoi faire de votre surplus (si vous en avez un) afin qu’il ne dorme pas sur un compte courant.
« C’est le compte qui te permet d’évacuer toute charge mentale de gestion et qui t’assure que ton argent est au bon endroit, au bon moment », résume Kévin Woringer.
La philosophie se veut aussi à rebours des banques classiques. Plutôt que de laisser l’utilisateur piocher dans un catalogue de produits, Panoply veut lui proposer celui qui correspond à sa situation. Inutile, par exemple, de pousser une assurance vie ou un PEA à quelqu’un qui n’a pas encore un euro de côté sur un livret.
Car, bien qu’ouverte à tout le monde, Panoply espère surtout toucher les 25-40 ans, période de grands changements avec l’arrivée du premier salaire, du premier enfant voire du premier achat immobilier. Selon les fondateurs, on commence en moyenne à investir vers 35-40 ans en Europe, soit cinq à dix ans après les premières possibilités d’investissement. Souvent faute d’éducation financière. Ce sont ces années perdues que Panoply compte récupérer. Voilà pour la promesse.
D’où vient l’idée de Panoply ?
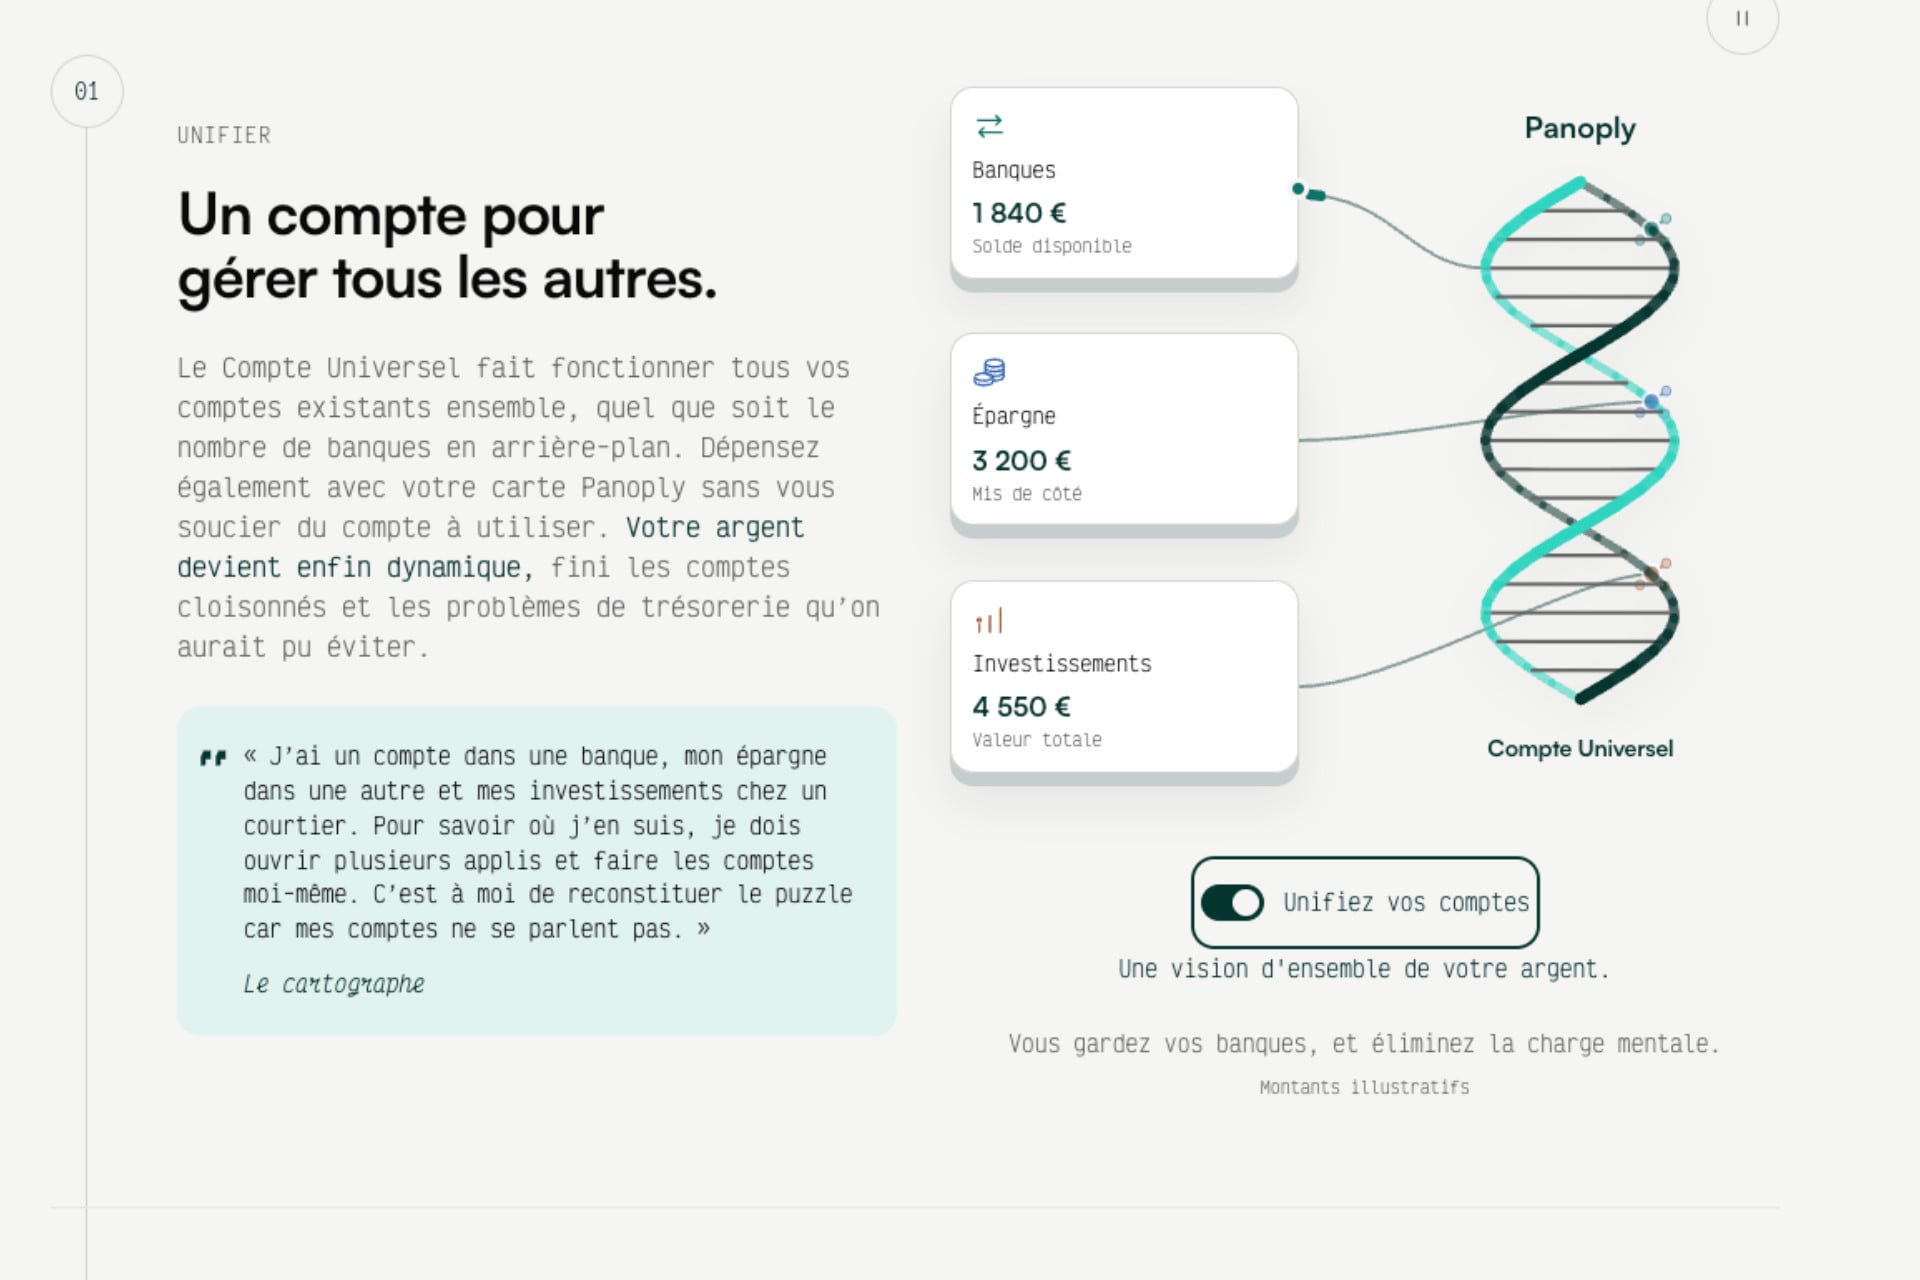
Kevin Woringer explique avoir eu l’idée de Panoply à partir de sa propre expérience. Selon lui, gérer son argent est une vraie charge mentale, y compris pour un ancien banquier. « Avec les néobanques, on a facilité l’accès aux produits bancaires, mais on n’a pas simplifié la façon dont on gère réellement son argent », estime Kévin Woringer. Ouvrir un compte, acheter une action, choisir une assurance vie… toutes ces actions restent aussi compliquées qu’avant.
Résultat, on multiplie les comptes pour répondre à chaque besoin, on éclate son patrimoine et doit recalculer chaque mois son reste à vivre. Panoply compte donc régler trois problèmes :
- La multibancarisation. Les agrégateurs permettent de voir ses comptes, mais pas de créer des ponts entre eux.
- Le manque de proactivité. Banques, néobanques et agrégateurs regardent ce que vous avez dépensé hier lorsque l’utilisateur, lui, aimerait anticiper la fin du mois.
- La complexité de l’épargne et de l’investissement : quel produit choisir, pourquoi, et à quel moment ?
Cette complexité a des répercussions sur les finances personnelles. Nombreux sont ceux à laisser quelques centaines d’euros sur leur compte courant « au cas où », faute de savoir quoi en faire. En moyenne, selon Panoply, l’argent dort environ un mois et demi sur un compte avant d’être utilisé.
Dans leurs simulations, réalisées sur le profil d’un actif qui commence sa carrière autour de 2 000 euros par mois, les fondateurs estiment que combiner un démarrage plus précoce de l’épargne et une optimisation continue permettrait de multiplier par 2 à 2,5 le capital accumulé à l’âge de la retraite. Pas mal non ? C’est français !
Comment ça marche ?
Des « espaces » plutôt qu’une liste de comptes
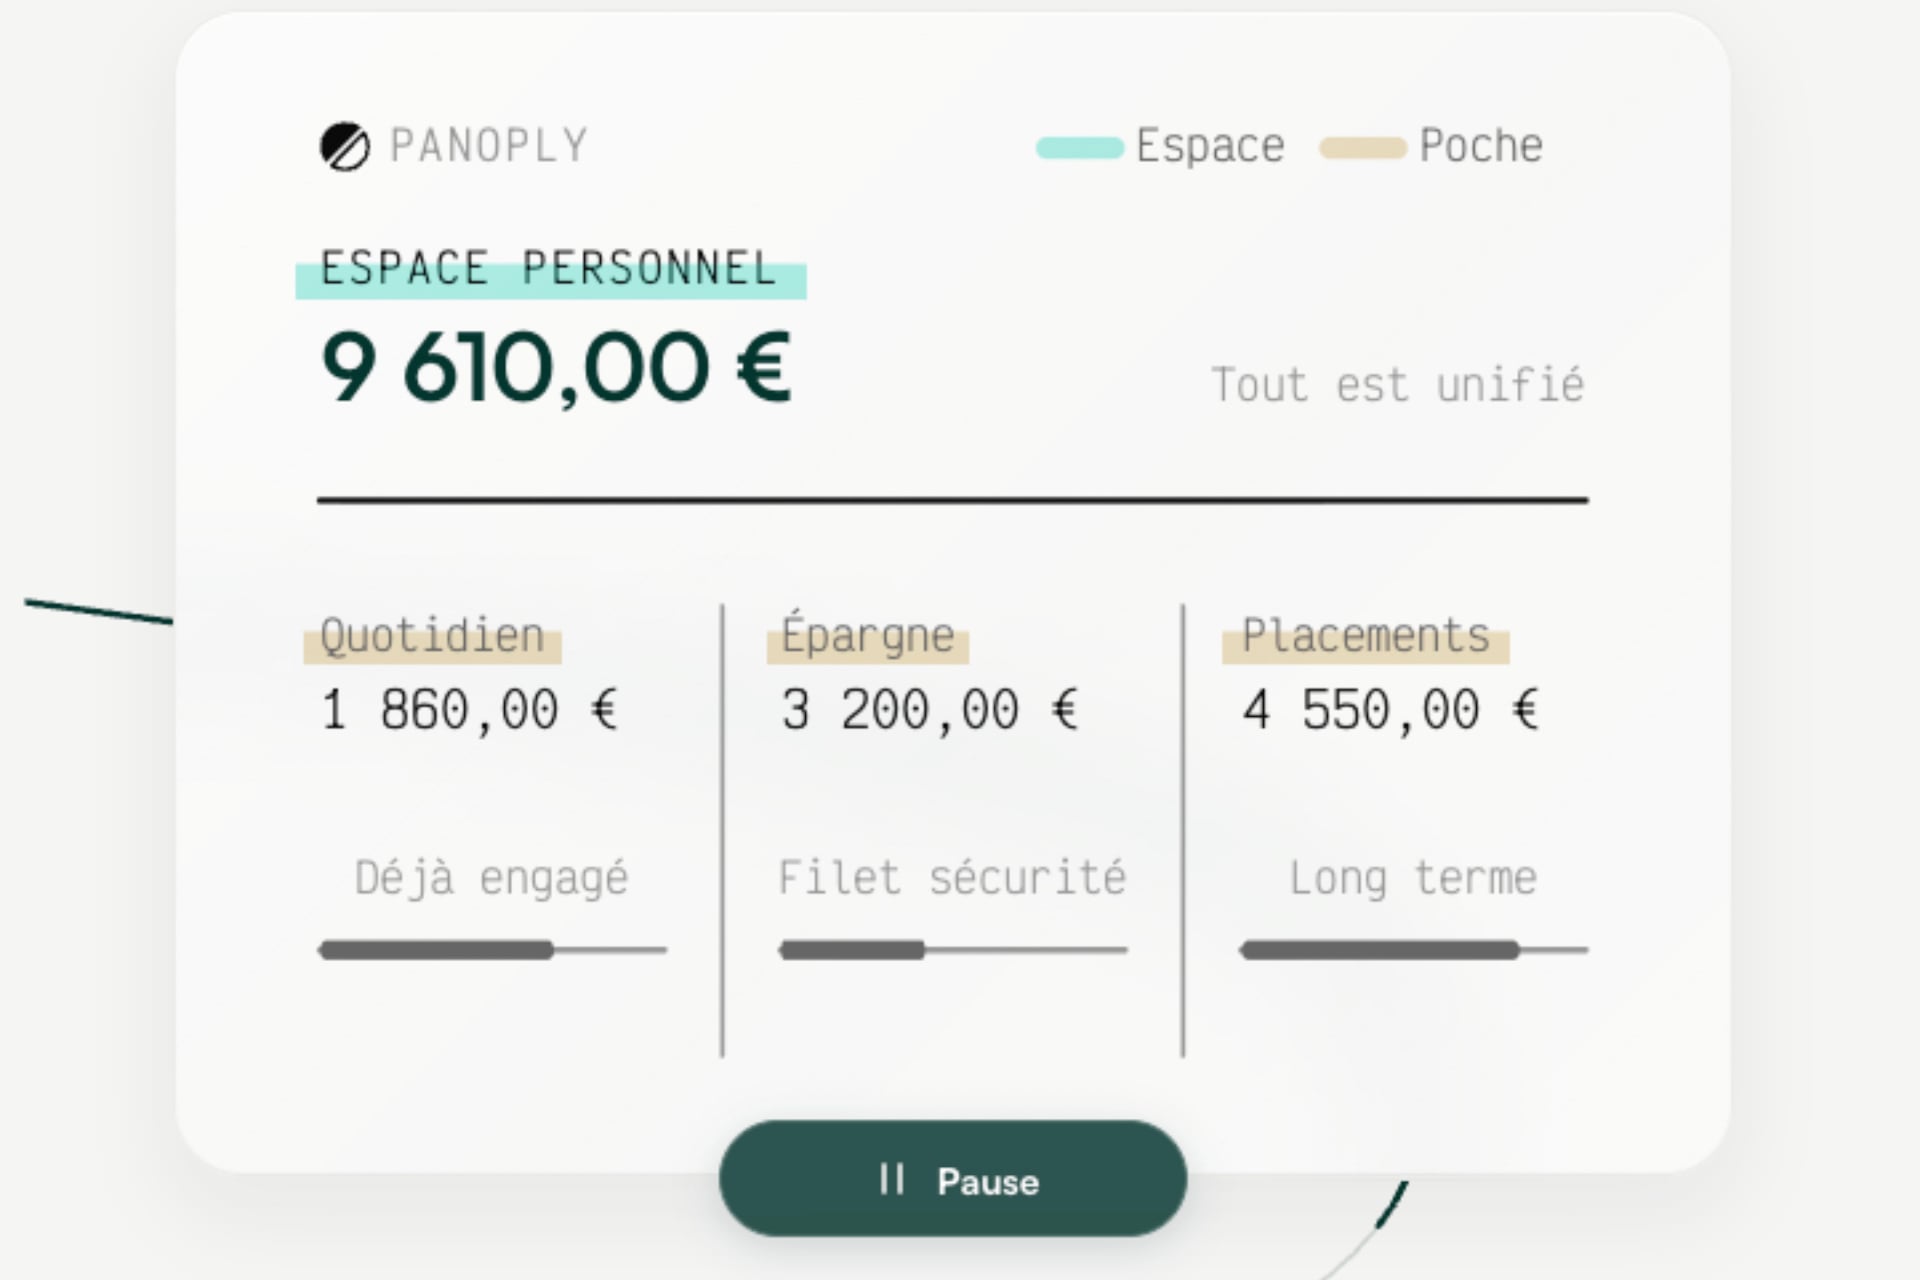
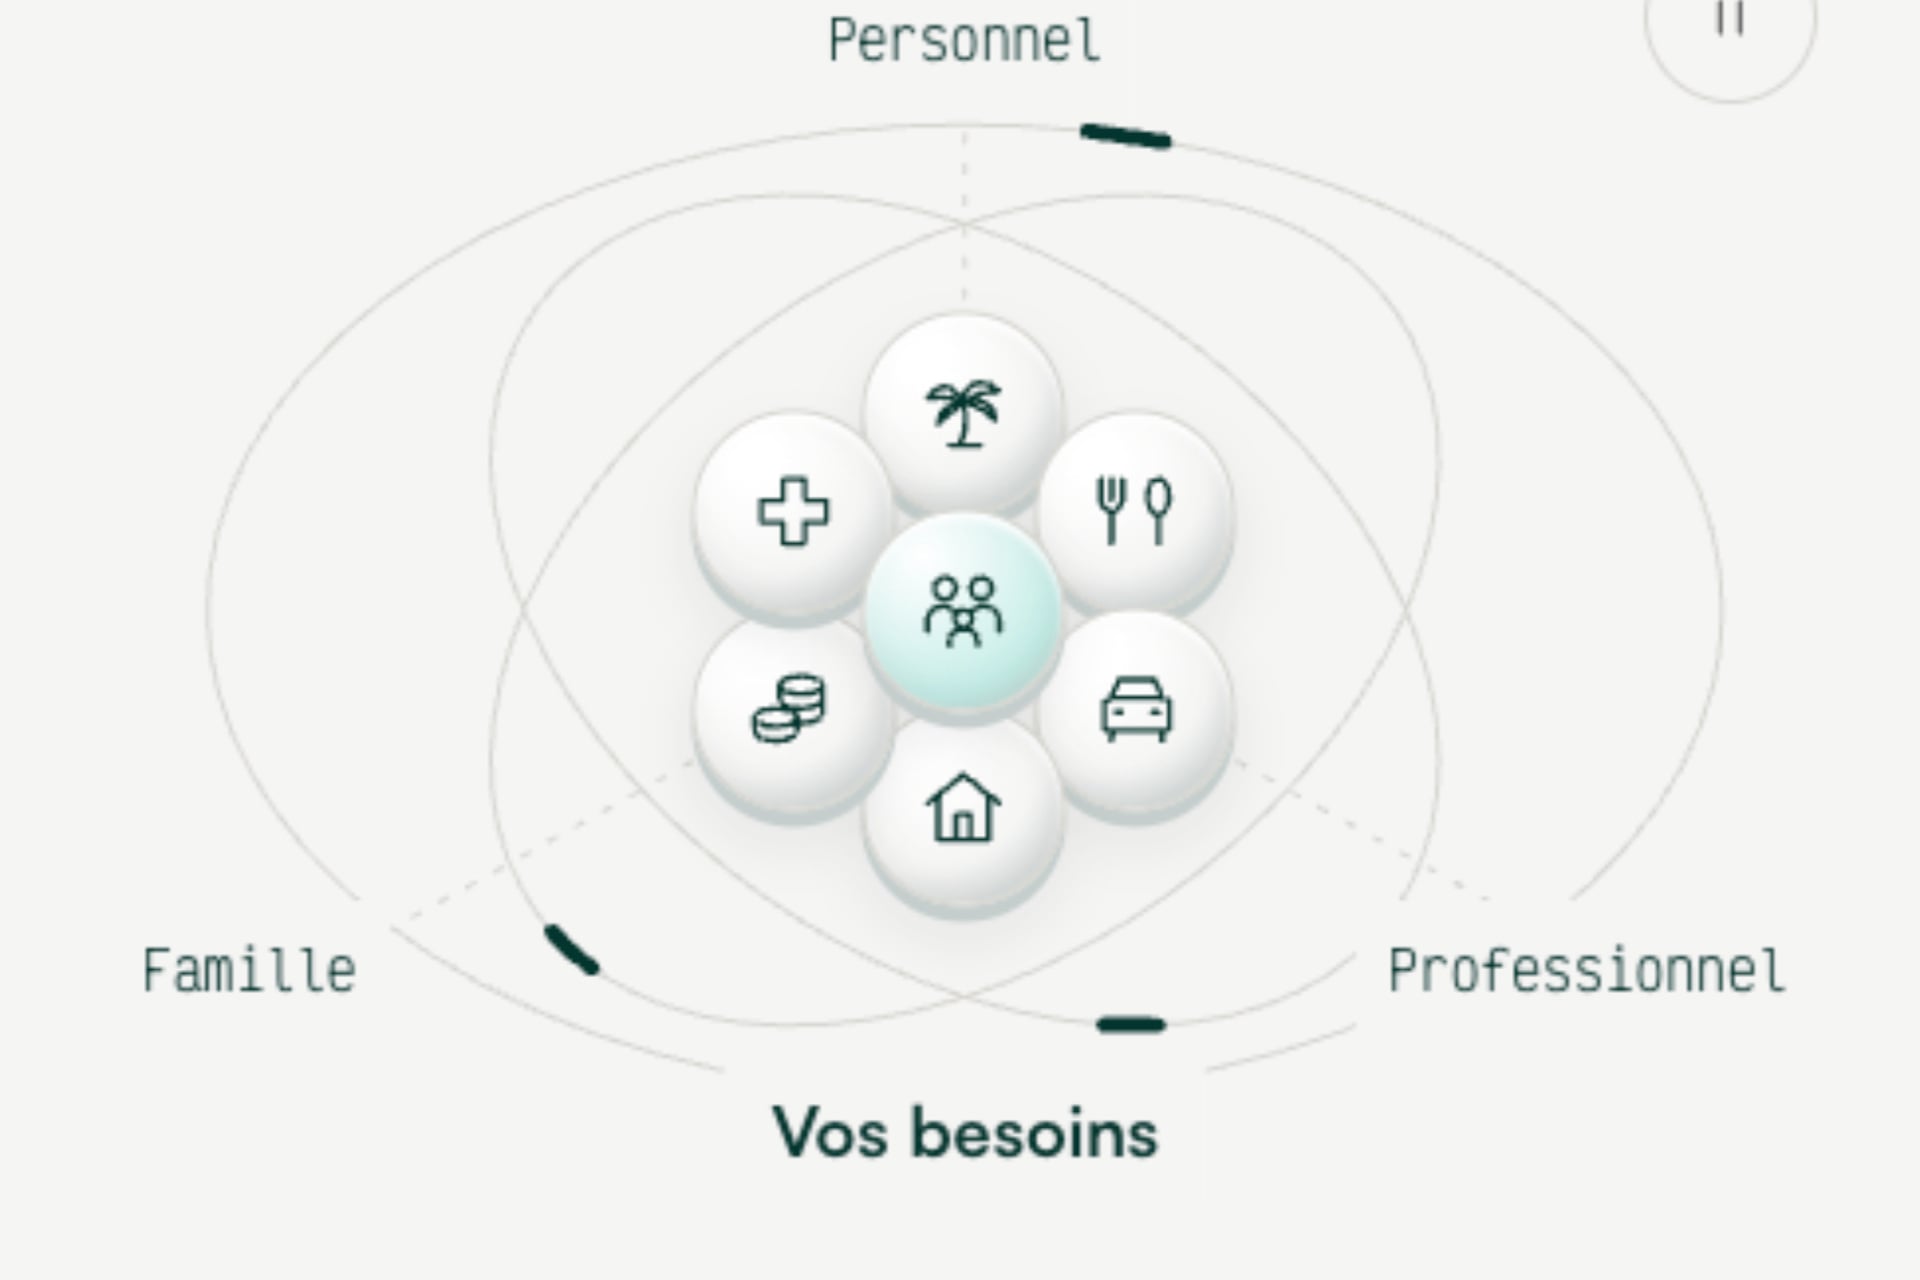
D’abord, Panoply s’appuie sur des “Espaces” plutôt qu’une liste de comptes. En créant votre compte Panoply, vous pouvez créer un espace personnel, un espace professionnel pour votre micro-entreprise, un espace famille, un espace partagé pour la colocation, un autre pour le couple etc. C’est à l’intérieur de chaque espace que vous connectez les comptes existants de votre choix.
Chaque espace est ensuite découpé en trois environnements calqués sur la pyramide patrimoniale : le quotidien (ce dont vous avez besoin tout de suite), l’épargne (ce dont vous pourriez avoir besoin à court terme) et l’investissement (ce dont vous n’avez pas besoin). Que vous ayez deux ou dix comptes associés à votre espace, l’app n’affiche qu’un seul chiffre par environnement. Les comptes, eux, restent en arrière-plan.
À l’intérieur de chaque espace, vous pouvez aussi créer des sous-dossiers pour mettre de l’argent de côté pour un projet, comme les prochaines vacances par exemple. Ces « poches » sont virtuelles : l’argent reste réellement sur votre Livret A ou votre LDDS, mais Panoply tient sa propre comptabilité.
Le « reste à vivre », la fonction phare
Plutôt que d’afficher votre solde à un instant T, Panoply affiche un solde qui prend déjà en compte toutes les dépenses à venir d’ici la fin du mois.
Pour y parvenir, l’algorithme analyse votre historique bancaire, de quelques mois à deux ans selon les comptes connectés, et classe chaque dépense dans quatre catégories :
- Les dépenses courantes : celles que vous réglez par carte au quotidien comme les courses, restaurants, etc.
- Les engagements récurrents : crédit, Netflix, assurance. Le plus souvent mensuels, parfois annuels, ce sont ces paiements récurrents qui créent les mauvaises surprises.
- Les dépenses saisonnières : elles reviennent chaque année avec un montant variable. On parle des vacances d’été, de Noël, des anniversaires ou des impôts. Elles sont aussi intégrées avec une marge d’erreur.
- Les dépenses exceptionnelles comme un pneu crevé à changer par exemple.
Par exemple, si votre abonnement Netflix est prélevé la troisième semaine du mois, il est déduit de votre argent disponible dès le début du mois dans Panoply. Même chose pour l’abonnement Amazon Prime annuel qui prend tout le monde de court. Si vous résiliez un abonnement ou en souscrivez un nouveau (une salle de sport par exemple) vous pouvez le signaler manuellement pour que le calcul reste juste.
Sully, un assistant pour dialoguer avec l’algorithme
Pour ces ajustements, vous pourrez vous appuyer sur Sully, un chatbot capable de répondre à toutes vos questions sur la gestion de vos finances. Vous pourrez lui dire que vous venez de prendre un abonnement à 50 euros par mois et il s’intégrera au calcul.
Vous pourrez aussi lui demander combien vous pouvez dépenser par jour sans finir dans le rouge et il vous répondra, par exemple, de rester sous les 20 euros quotidiens jusqu’à la fin du mois. À l’inverse, il vous alertera de lui-même si l’un de vos comptes risque d’être à découvert dans quelques jours ou vous interrogera à l’approche d’une échéance saisonnière comme les impôts.
Si vous dites à Sully que vous voulez partir en vacances en juillet prochain pour un budget donné, l’algorithme procède par étapes. Il regarde d’abord combien vous pourrez mettre de côté d’ici là grâce à vos flux à venir, afin de ne pas trop toucher à votre épargne. Il regardera ensuite l’épargne disponible et non affectée à un autre projet. Ce n’est qu’en dernier recours qu’il remontera vers les placements les plus volatils.
Dans tous les cas de figure, l’utilisateur garde la main. « On ne va pas déplacer l’argent des gens sans leur demander une validation », insiste Emmanuel Boulade, CMO de l’entreprise.
Et si mes comptes sont dans le rouge ?
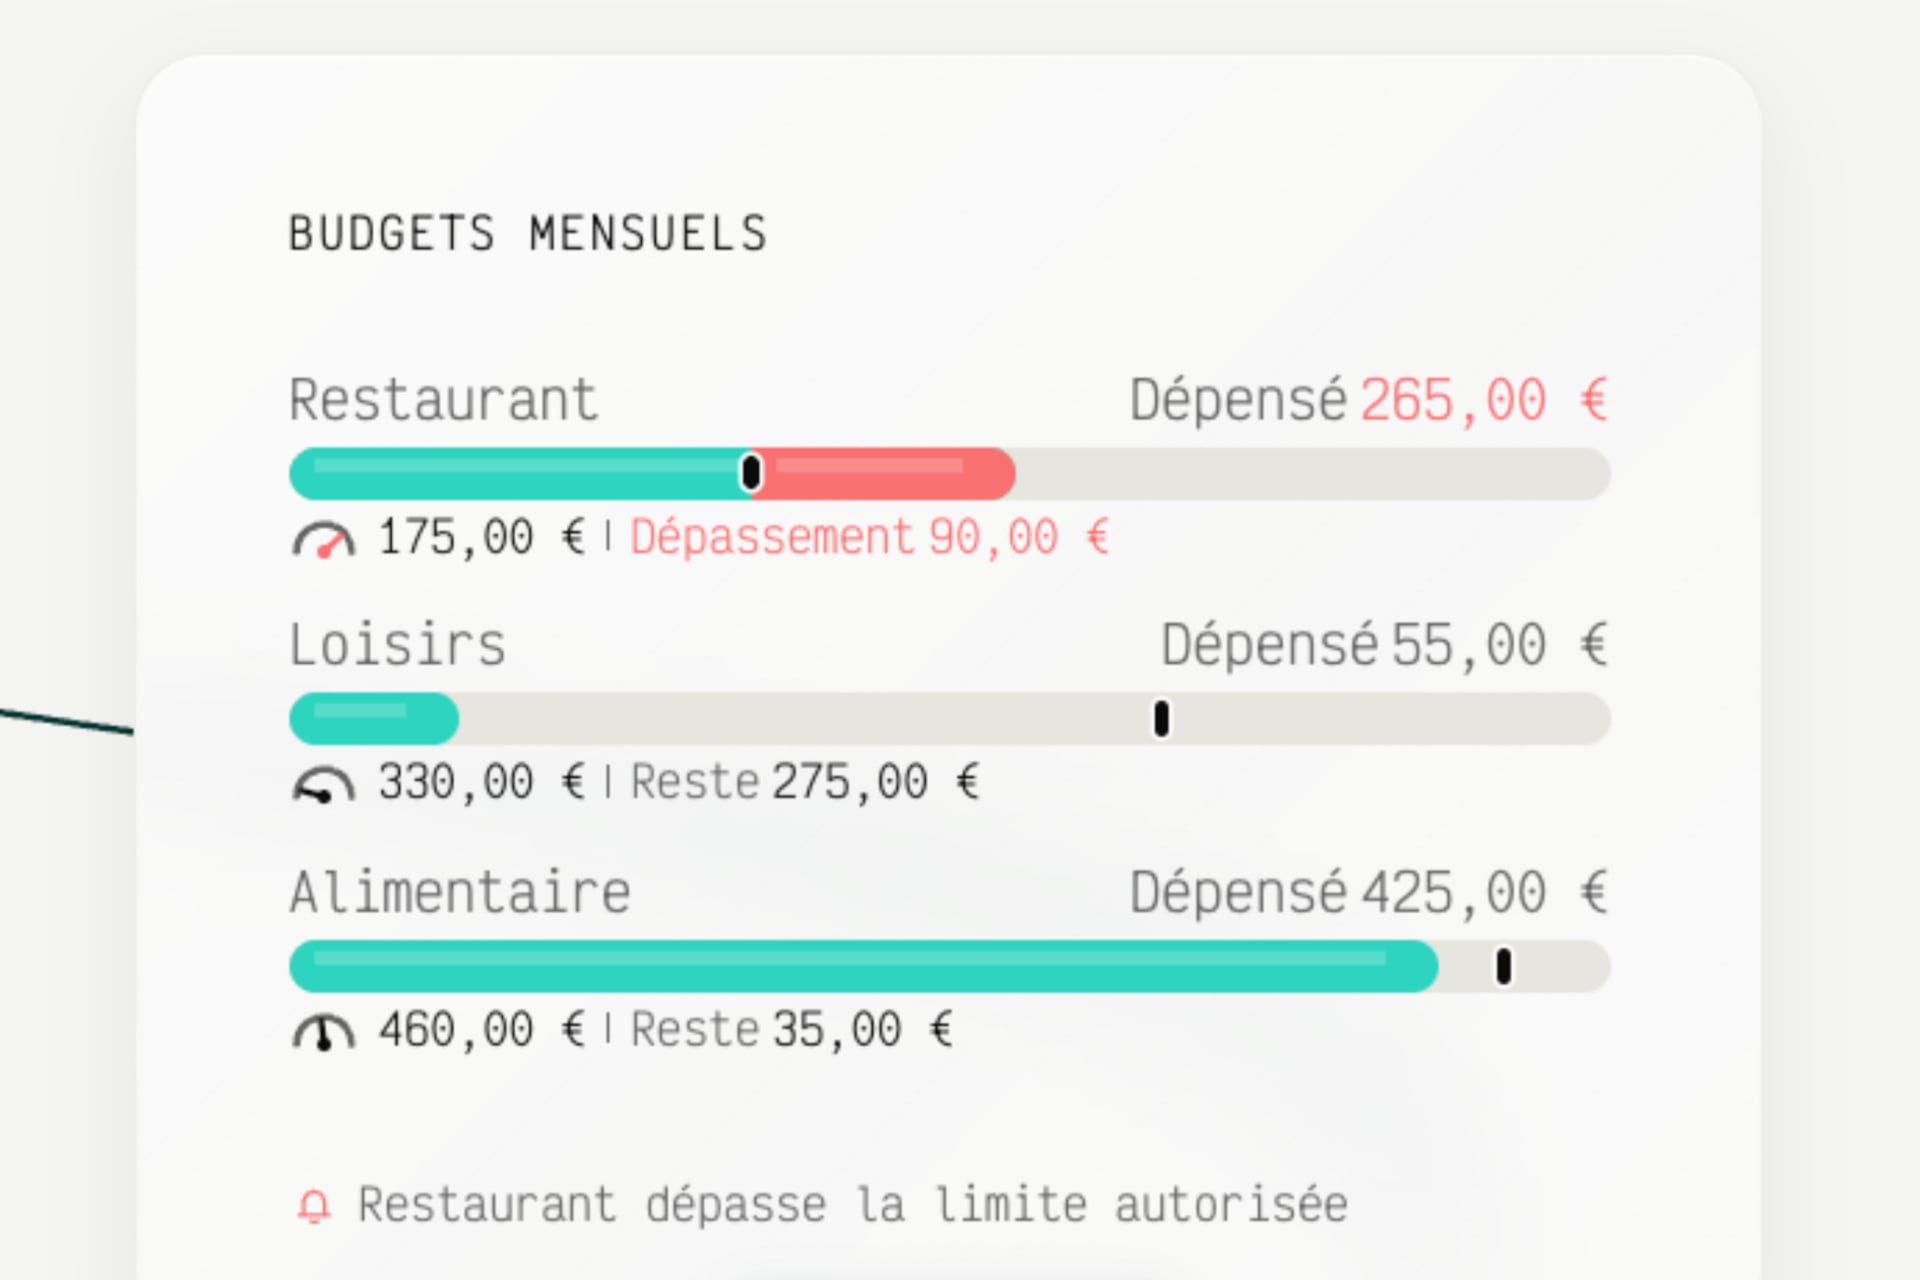
Panoply ne s’adresse pas qu’à ceux qui ont de l’argent à placer. Lorsqu’il analyse vos comptes, le service construit ce qu’il appelle « le plan » : des budgets par poste, établis automatiquement à partir de votre historique.
Si la projection de votre résultat mensuel est dans le rouge tous les mois, Panoply vous suggère des efforts ciblés. Par exemple, si votre enveloppe restaurants à 350 euros doit être réduite à 200 euros, Panoply vous le suggèrera. À plus long terme, le service pourra aussi analyser vos abonnements et vous orienter vers des offres moins chères, ce qui supposera de nouer des partenariats.
En revanche, pas question pour l’instant de proposer du crédit ou des avances de trésorerie. « Quand ton flux est rouge, c’est te rajouter une charge », alerte Kevin Woringer, qui ne veut pas de solutions susceptibles de replonger l’utilisateur dans le découvert.
Quelles banques peuvent être associées à Panoply ?

Toutes. Panoply n’a pas besoin de signer d’accord avec chaque banque. Le service s’appuie sur l’Open Banking, une technologie disponible en Europe grâce à la directive DSP2, qui a obligé les banques à ouvrir leurs API. Comme ces API sont très hétérogènes d’un établissement à l’autre, Panoply passe par des agrégateurs spécialisés, comme Powens, Bridge ou Tink, qui les uniformisent.
Concrètement, la plupart des comptes accessibles en Open Banking pourront être connectés, de la banque traditionnelle à la néobanque, en passant par les comptes d’épargne et d’investissement. Les fondateurs citent par exemple Société Générale, BNP Paribas ou Revolut. Un compte professionnel de micro-entreprise peut aussi être rattaché, dans un espace dédié.
Toutes les banques ne transmettent cependant pas les mêmes informations. Les prélèvements à venir, par exemple, remontent sur environ sept jours chez certains établissements, pas chez d’autres. La DSP2 étant une directive sans réel mécanisme de sanction, la qualité des données varie beaucoup. La future DSP3 doit harmoniser tout cela.
En attendant, c’est l’algorithme de Panoply qui prend le relais : il projette vos prélèvements récurrents à partir de votre historique, avant même que la banque ne les annonce. Pour l’utilisateur, tout est donc transparent.
Il existe toutefois deux cas particuliers :
- Les cartes à débit différé : les transactions doivent remonter comme des dépenses classiques, mais le solde ne bouge pas tout de suite. Panoply devra faire le rapprochement lui-même. L’équipe reconnaît ne pas avoir encore tout testé, notamment pour des émetteurs particuliers comme American Express et n’a pas encore arrêté la façon dont ces dépenses apparaîtront dans l’app. Mais les algorithmes sont encore en cours de développement et tout sera opérationnel d’ici le lancement de la solution.
- Les titres-restaurant : les solutions dématérialisées dont l’API est ouverte, comme Swile, peuvent être connectées. Les tickets papier, en revanche, ne peuvent pas être suivis (logique).
Quid de la sécurité des flux financiers ?
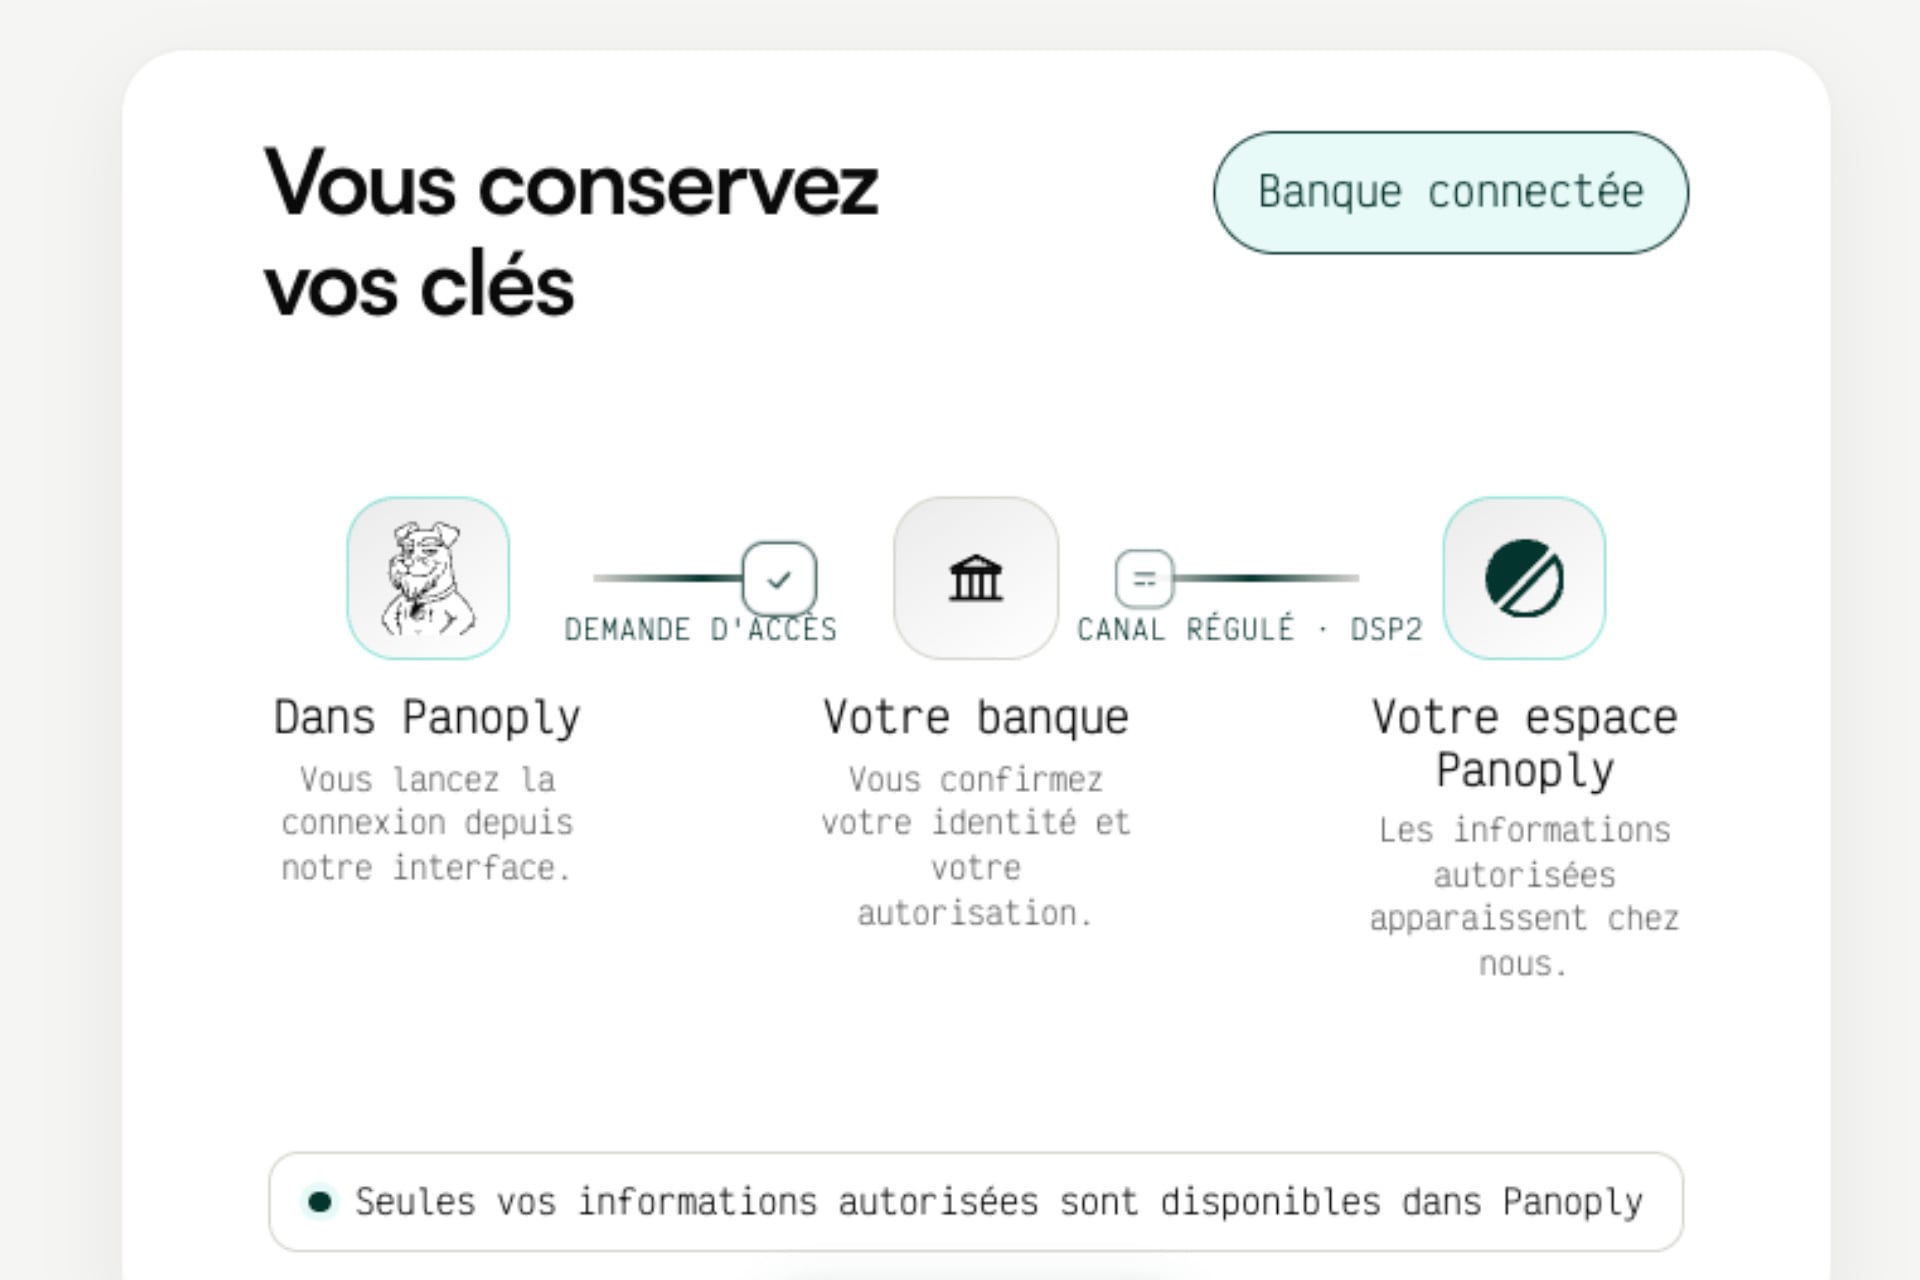
Premier point : vos identifiants bancaires ne transitent jamais par Panoply. La connexion d’un compte se fait directement dans l’application de votre banque, en « app to app ». Vous validez l’accès chez Société Générale, Revolut ou ailleurs avec votre authentification habituelle, puis Panoply ne récupère que les informations de compte (soldes et transactions).
Pour déplacer de l’argent, le service s’appuie là encore sur l’Open Banking, via l’initiation de paiement (PISP). Panoply peut ainsi vous proposer de transférer 500 euros de Revolut vers votre compte BNP, transfert que vous validez dans l’app de votre banque. Mais cette mécanique est surtout disponible entre comptes de dépôt. Pour un Livret A par exemple, l’opération dépend de chaque banque. En cas de blocage, Panoply vous renverra vers l’application de votre banque, avec un pas-à-pas et le bon montant pré-indiqué.
Pendant cette première phase, Panoply ne sera ni établissement de paiement ni établissement de monnaie électronique. Il opérera comme agent des prestataires agréés pour l’agrégation (AISP) et l’initiation de paiement (PISP). La seconde étape consistera à s’appuyer sur une plateforme de banking as a service, puis à obtenir son propre agrément d’établissement de monnaie électronique. Panoply pourra alors attribuer à chaque utilisateur des IBAN virtuels, sortes de petits comptes de cantonnement individuels, et réaliser les transactions sur sa propre infrastructure, sans renvoi vers une autre app.
En attendant, les fondateurs disent travailler pour que l’utilisateur ait le moins de frictions possibles dans son utilisation du service.
Panoply va-t-il conseiller mes placements ?
Oui et non. Panoply fera de l’optimisation. Tant que Panoply ne sera pas enregistré en tant que conseiller en investissements financiers (CIF), l’app se contentera de travailler avec vos comptes d’épargne et d’investissement déjà existants. Le service va s’assurer que votre argent ne dort pas et que vous n’êtes jamais à découvert. Dès l’enregistrement auprès de l’ORIAS, il pourra vous suggérer d’ouvrir une assurance vie, puis vous présenter les produits de ses partenaires. Mais il ne vous dira pas quel niveau de risque prendre, ni comment répartir votre PEA par secteur ou par zone géographique.
La start-up se voit comme une infrastructure et un distributeur, pas comme un fabricant de produits financiers. L’objectif est aussi de casser le conflit d’intérêts du modèle producteur-distributeur, celui du conseiller bancaire qui ne propose que les produits maison. Pour un accompagnement plus fin, l’idée est de permettre à l’utilisateur d’inviter un conseiller en gestion de patrimoine (CGP) dans la plateforme, avec accès à ses données.
Autre ambition : rendre l’ouverture d’un produit quasi instantanée. Panoply veut réutiliser ses propres vérifications d’identité (KYC) pour satisfaire aux obligations réglementaires de ses partenaires, afin de vous éviter de remplir un énième dossier pour chaque nouveau contrat.
Combien ça va coûter ?
Panoply adoptera un modèle freemium : une offre gratuite, puis plusieurs abonnements dont les prix iraient de 4,90 euros à 29,90 euros. “Ces tarifs ne sont pas définitifs” prévient le fondateur. Comme le reste du produit, le prix doit être affiné avec les futurs utilisateurs. Deux autres sources de revenus sont prévues dans le modèle économique de la startup :
- Une part des intérêts sur les produits d’épargne distribués. Elle varierait selon la formule, autour de 30 % pour l’offre gratuite et quasi nulle pour la plus haut de gamme. Panoply promet d’afficher le rendement net que vous toucherez, tout en indiquant ce qu’il a prélevé.
- Des rétrocommissions sur les produits d’investissement, modèle classique du secteur. La start-up dit vouloir s’aligner sur les commissions les plus basses du marché et appliquer le même taux à tous ses partenaires, pour ne jamais être tentée de pousser un produit plutôt qu’un autre.
Ça arrive quand ?
Panoply avancera en plusieurs étapes.
Début 2027 : une première version pour la liste d’attente. Courant du premier trimestre, les inscrits recevront une première version de l’application, sans carte ni compte. Le service proposera alors l’organisation des comptes en espaces avec le reste à vivre et des transferts initiés via l’Open Banking. La date précise n’est pas encore fixée, le produit étant toujours en développement. Cette version ne sera pas ouverte au grand public.
Septembre 2027 : le compte et la carte universels. Les fondateurs espèrent proposer un compte avec une carte, tous deux universels, au troisième trimestre ou début du quatrième trimestre 2027. C’est à ce moment que la solution de compte universel imaginée au départ prendra tout son sens. C’est aussi à ce moment que la liste d’attente sera fermée et que le service s’ouvrira à tous, les inscrits restant servis en priorité.
Comment embarquer dans le projet dès maintenant ?
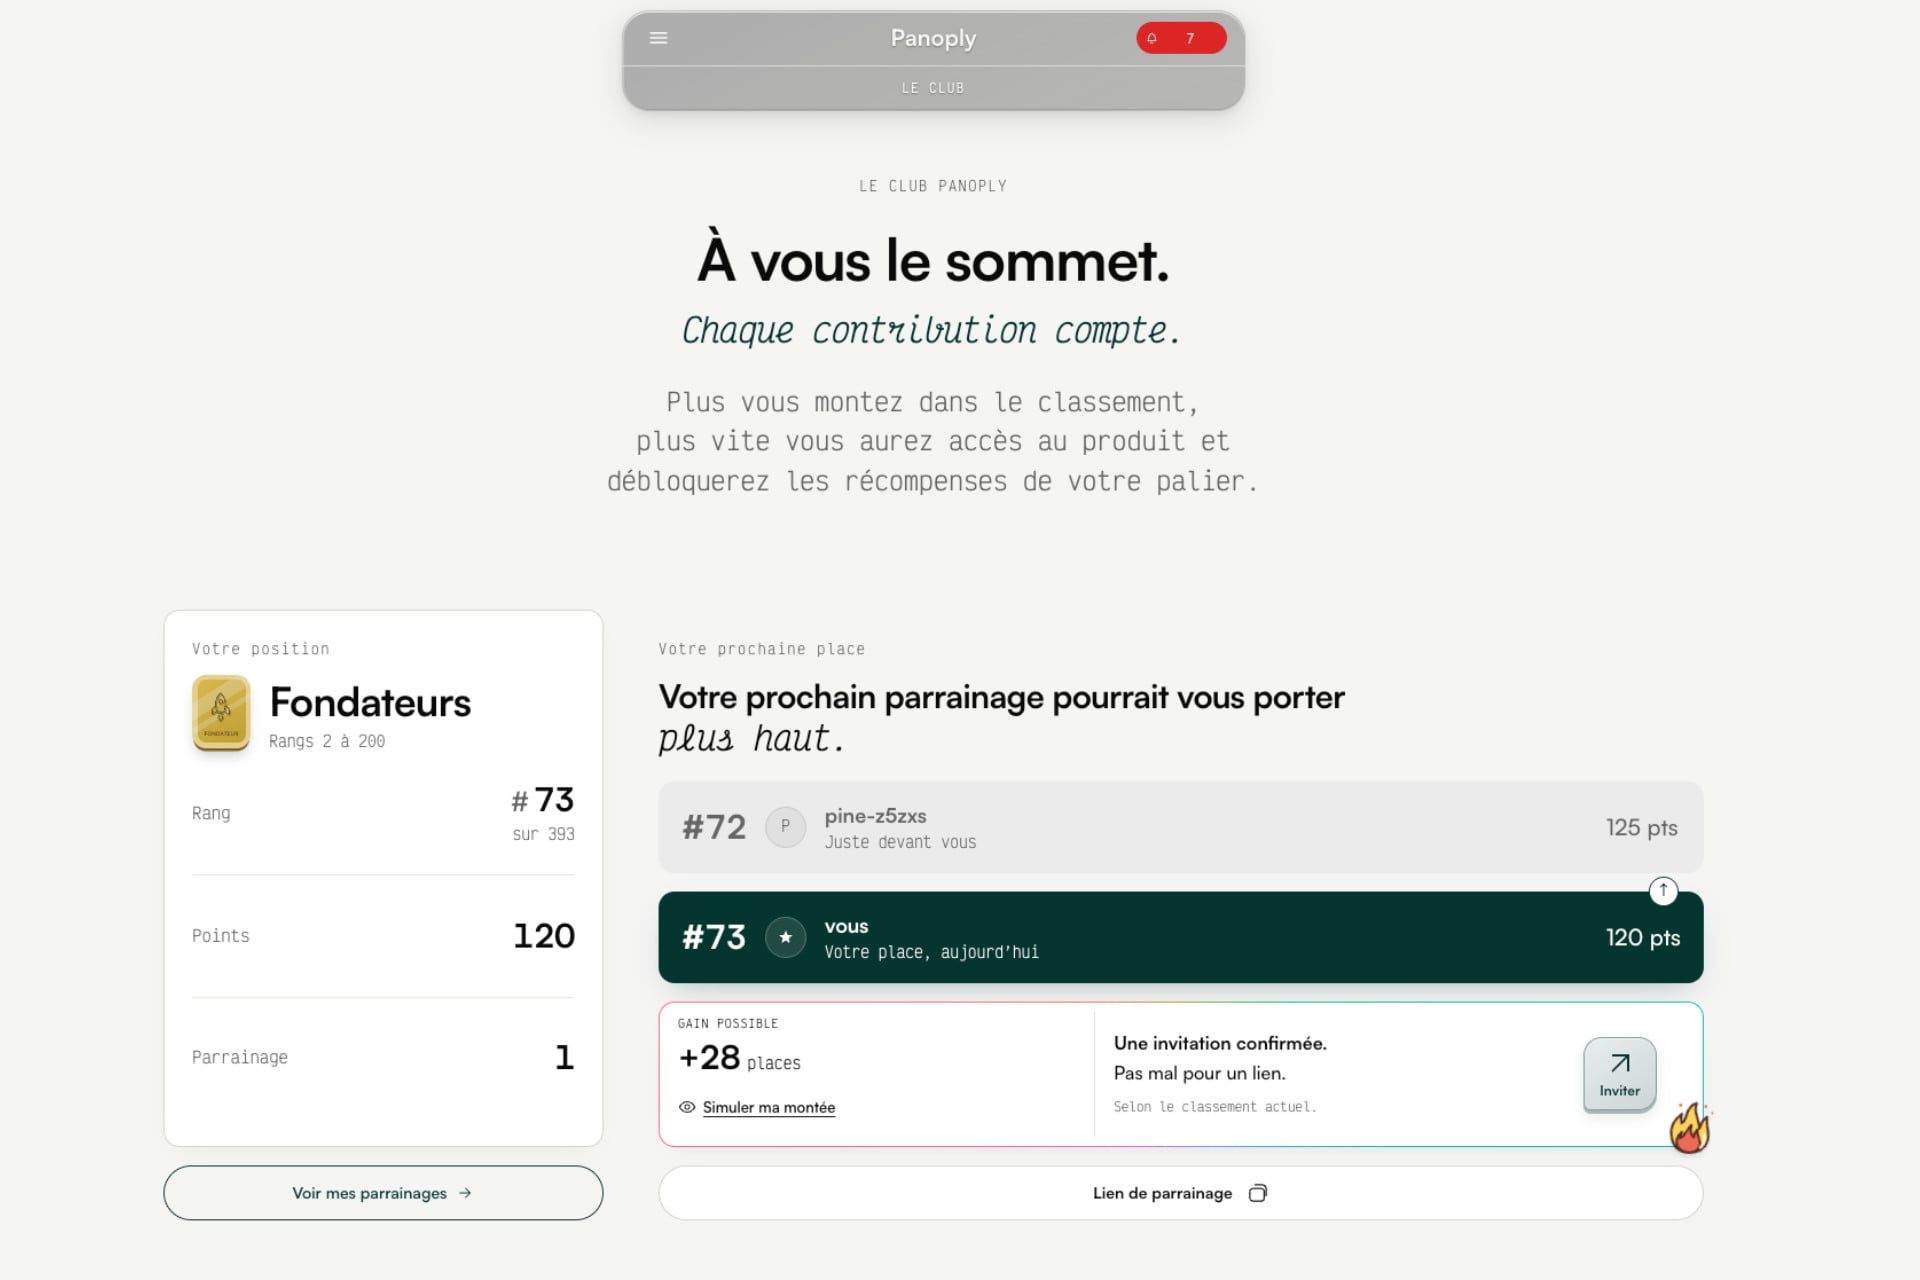
Pour l’heure, Panoply fonctionne sur liste d’attente. L’inscription se fait gratuitement sur le site de la start-up. Pour vous inscrire, c’est ici.
Petite originalité : cette liste d’attente est « gamifiée » et pensée comme un outil de co-construction. Les inscrits votent pour les fonctionnalités qu’ils souhaitent voir arriver. La dernière mise à jour du site a d’ailleurs intégré de nouvelles fonctions choisies par la communauté. Le prix des abonnements doit lui aussi être affiné avec ces premiers utilisateurs.
S’inscrire maintenant, c’est surtout l’assurance de faire partie des premiers à tester l’application début 2027, plusieurs mois avant son ouverture au grand public. Alors, partants ?
📍 Pour ne manquer aucune actualité de Presse-citron, suivez-nous sur Google Actualités et WhatsApp.