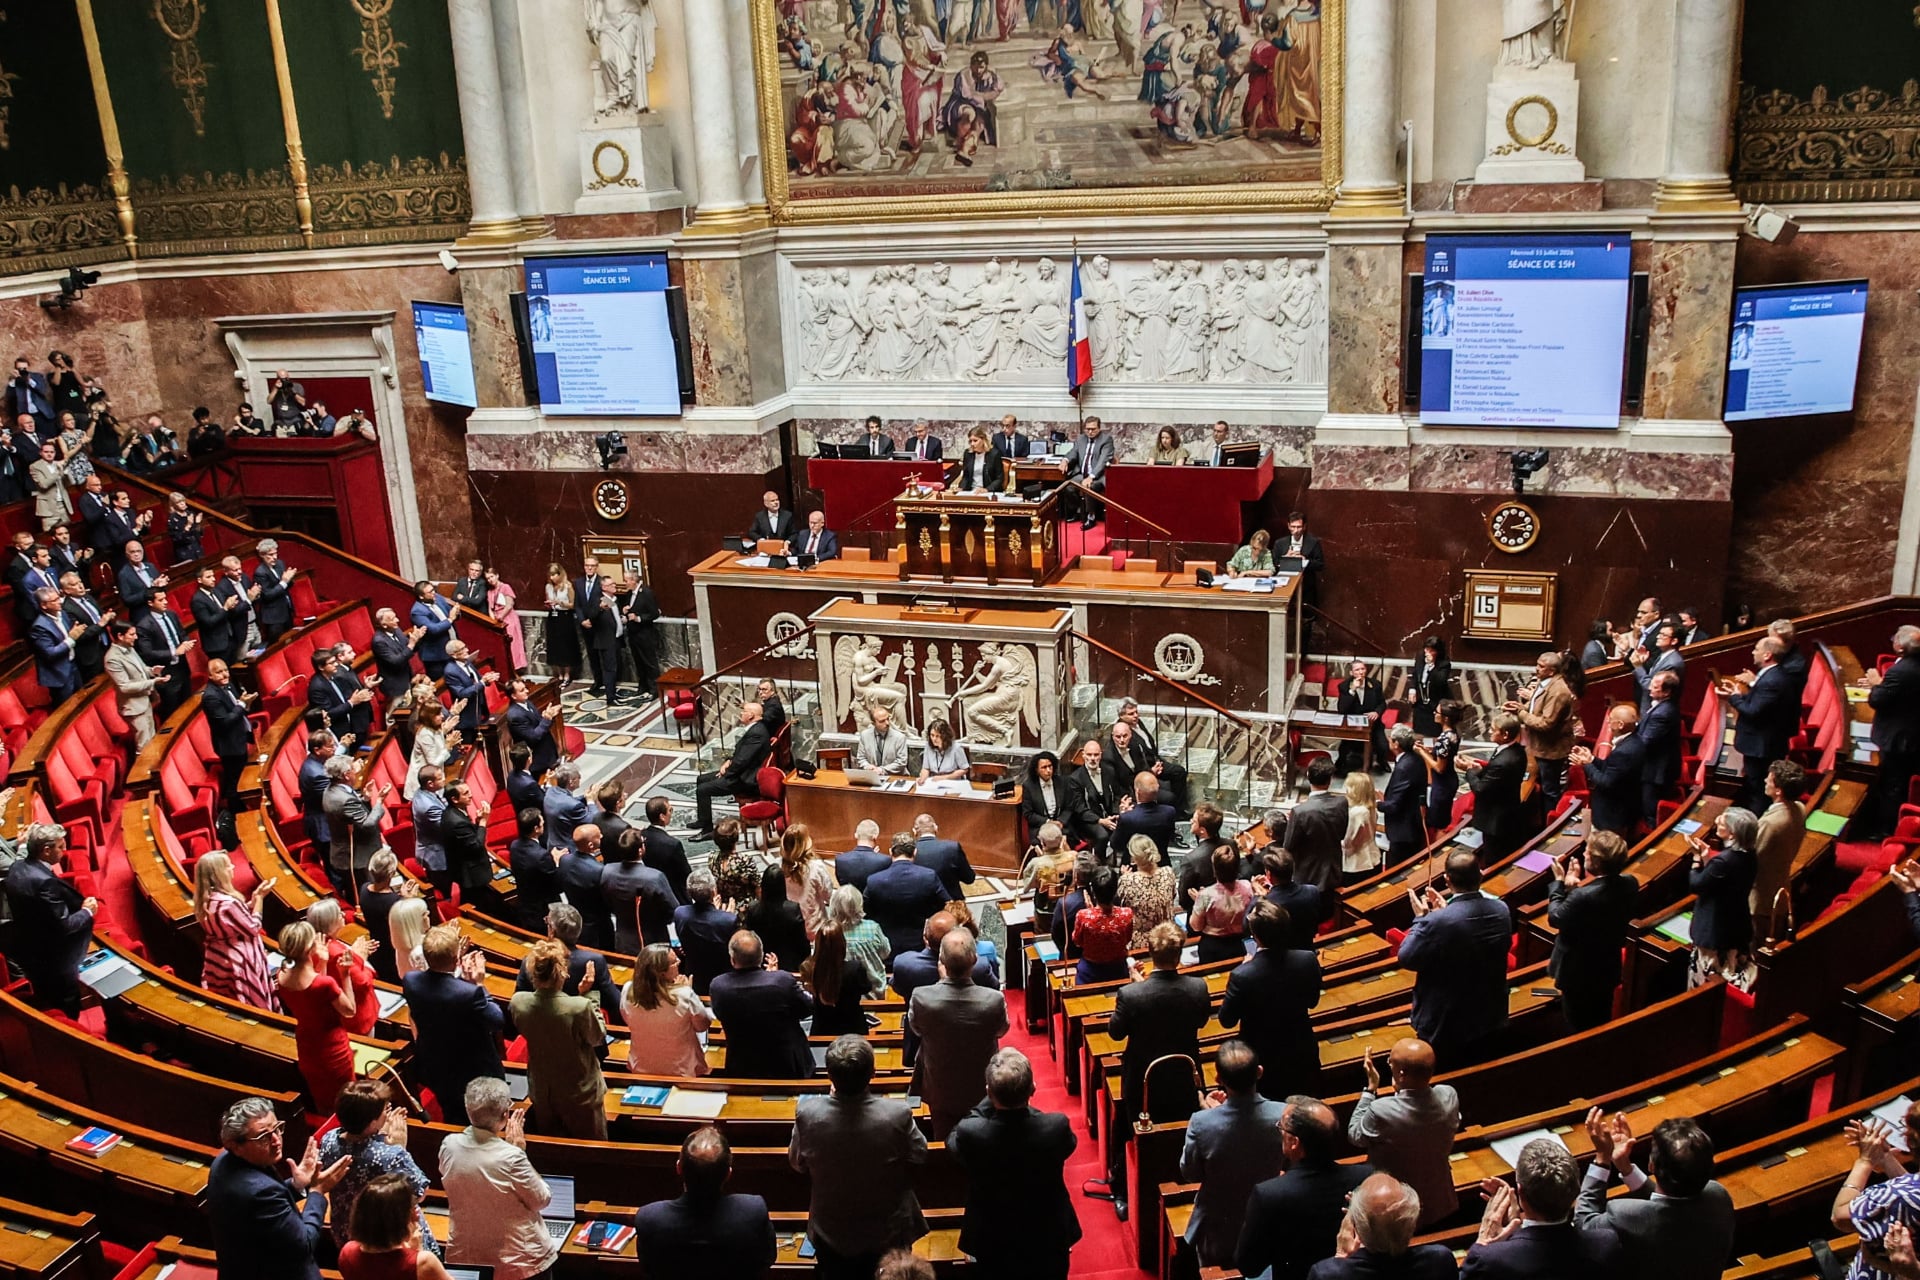
Ce mercredi 28 octobre, l’Assemblée nationale débat sur le « Livret D », une proposition du groupe Libertés, Indépendants, Outre-mer et Territoires (LIOT) cherchant à proposer aux Français un nouveau placement assez performant, au taux d’intérêt fixe, et aux intérêts défiscalisés.
Si l’offre est dessinée pour être aussi alléchante, c’est parce qu’elle doit servir à financer la dette française, qui ne cesse d’augmenter ces derniers mois, et qui coûte cher à la France. Le « Livret D », plus performant que le Livret A, utiliserait ces capitaux dans le seul but de financer la dette nationale.
Un « grand emprunt » pour financer la dette nationale
Invitée sur le plateau de RMC pendant sa matinale, le député du groupe Liot de la Marne, Charmes de Courson, présentait l’idée comme celle d’un « grand emprunt national en demandant aux Français de souscrire à une dette ».
Lire aussi Dette publique, austérité, climat social tendu… Le moral des Français s’effondre
L’épargne que l’on trouve sur les Livret A sert à plusieurs choses, mais principalement au financement des logements sociaux par la Caisse des Dépôts. La part conservée par la banque en charge du Livret A sert au financement des PME, à la transition énergétique et à l’économie sociale et solidaire.
En l’échange d’un taux d’intérêt fixe de 3,5 % par an et d’intérêts totalement défiscalisés, la proposition du groupe LIOT comprend que les fonds de l’investisseur soit bloqués pendant une durée de dix ans. Le Livret D ne pourrait aussi être ouvert et détenu par un particulier sans que ce dernier n’accepte de verser au moins 1 000 euros. Un plafond est aussi fixé à 60 000 euros.
410 euros d’intérêt minimum avec 1 000 euros déposés sur le Livret D
À 3,5 %, le Livret D fait mieux qu’un Livret A depuis le 1er février 2026 (1,50 %). Par le passé, entre le 1er février 2023 et le 1er février 2025, le taux du Livret A avait atteint 3,00 %, à la suite de la pandémie et de la vague d’inflation. Pour trouver ce livret à un taux de 3,50 %, il faut revenir à 2008. Cette année-là, il avait même atteint 4,00 %. Son record absolu date du 16 octobre 1981, lorsqu’il atteignait 8,50 %.
Avec 1 000 euros sur un Livret D, un épargnant pourra toucher 35 euros au bout d’un an, et 410 euros au bout de 10 ans. Avec le plafond à 60 000 euros, un épargnant gagnera 2 100 euros d’intérêt par an, et le Livret D atteindra 84 636 euros au bout de 10 ans.
📍 Pour ne manquer aucune actualité de Presse-citron, suivez-nous sur Google Actualités et WhatsApp.